
Todo ano eleitoral no Brasil traz a mesma tentação, e ela não tem cor partidária. Governos de qualquer lado descobrem, perto das urnas, que gastar mais rende votos. O nome disso é populismo fiscal, ou seja, o uso do dinheiro público para agradar o eleitor no curto prazo. A boa notícia é que esse padrão se repete o suficiente para ser estudado. A má notícia é que a conta costuma chegar pela porta dos fundos: o câmbio.
Antes de tudo, é preciso tirar a política da análise. Gastar mais em ano de eleição não é defeito de um partido só. Quanto maior a disputa, maior a tentação de gastar, seja qual for o governo. O que muda de uma eleição para outra é o tamanho e a criatividade das medidas. Em 2026, ambos parecem estar em alta.
Os números mostram a dimensão do movimento. A gestora ARX Investimentos calcula que os estímulos à economia cheguem a cerca de R$ 742 bilhões neste ano, o equivalente a 5,4% de tudo o que o país produz, com alta de 139% em relação a 2025. Um levantamento citado pela CNN reúne pelo menos R$ 256,9 bilhões em programas sociais, novas linhas de crédito e medidas emergenciais criadas ou ampliadas no ano da eleição. Os valores variam conforme a metodologia utilizada, mas todos apontam na mesma direção: um dos maiores impulsos à economia das últimas décadas.
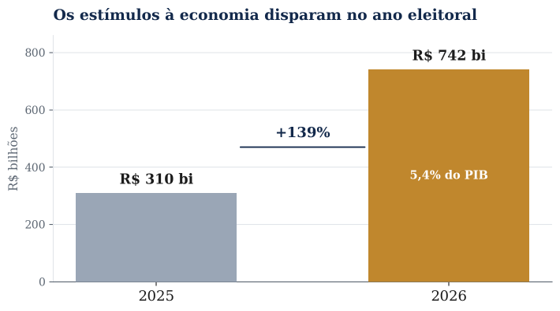
Fonte: estimativa da ARX Investimentos para os estímulos à economia em 2026 (R$ 742 bilhões, 5,4% do PIB e alta de 139% ante 2025). O valor de 2025 decorre do crescimento informado.
Até aqui, nada que uma boa manchete não conte. O ponto que separa o investidor atento do desavisado é outro. Boa parte dessas medidas não aparece onde as pessoas costumam olhar. Elas ficam fora do orçamento oficial, escondidas em empréstimos de bancos públicos, fundos abastecidos com recursos da União e garantias oferecidas pelo Tesouro.
Na prática, o governo produz o efeito de um gasto sem que ele apareça como gasto. Até o órgão técnico do Senado responsável por acompanhar as contas públicas já alertou: olhando apenas os números oficiais, o mercado não consegue enxergar o tamanho real da conta.
Ou seja, quem lê apenas a manchete está vendo metade do filme. O risco verdadeiro está na parte que não aparece, e ele ressurge na dívida do país. O BTG Pactual projeta que a dívida pública alcance 82,1% de tudo o que o Brasil produz em dezembro de 2026. Dívida em alta, gasto crescente e juros ainda entre os mais elevados do mundo formam uma combinação que o mercado cobra. E essa cobrança aparece em dois lugares: nos juros de longo prazo e, principalmente, no dólar.
Onde o populismo fiscal encontra o seu bolso
É aqui que entra a lição patrimonial. Quando o Brasil se complica do lado das contas públicas, uma das primeiras variáveis a reagir costuma ser a moeda. Mas atenção: isso não significa que o dólar sobe em toda eleição. A história é mais interessante do que isso.
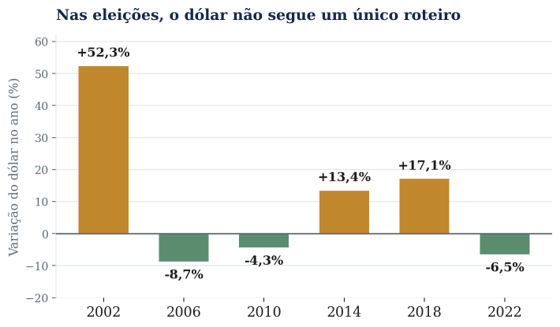
Fonte: Banco Central do Brasil, cotações de fechamento anual do dólar. Barras em âmbar indicam alta do dólar (real mais fraco); em verde, queda do dólar (real mais forte).
Nos últimos seis anos de eleição presidencial, o dólar subiu com força em três deles e caiu nos outros três. Em 2002, disparou mais de 50%. Em 2014 e 2018, avançou cerca de 13% e 17%. Já em 2006, 2010 e 2022 aconteceu o contrário, e o real até se valorizou. A lição não é que a moeda sempre sobe. É que ninguém sabe, com antecedência, qual eleição trará o próximo susto. E, quando ele vem, costuma vir forte.
Quem depende apenas de aplicações em reais fica exposto a esse risco. Nos anos em que o dólar dispara, o patrimônio dessa pessoa vale menos lá fora, mesmo que ela não tenha feito nada de errado. Já quem mantém parte do dinheiro em moeda forte atravessa o mesmo cenário com muito mais tranquilidade.
Por isso, a resposta ao populismo fiscal não é tentar adivinhar quem vai ganhar a eleição, nem torcer por um ajuste nas contas públicas que pode não vir. A resposta é mais simples e mais sólida: montar um patrimônio que não dependa de Brasília para fechar a conta.
Ter parte dos investimentos fora do país e em moeda forte não é apostar contra o Brasil. É um seguro patrimonial, capaz de proteger seu padrão de vida de decisões sobre as quais você não tem controle.
O investidor não escolhe a política econômica do próximo governo. Mas escolhe, todos os dias, como distribui o próprio dinheiro. Num ano em que a máquina pública trabalha para transformar gasto em voto, o gesto mais soberano que você pode fazer é proteger seu capital do custo dessa conta.
The post A armadilha do populismo fiscal e como ela chega à sua carteira appeared first on InfoMoney.